Mutual Fund এ বিনিয়োগ করা বর্তমানে সকলের কাছেই সহজ হইয়ে গেছে। কয়েক মিনিটে অ্যাপ খুলে SIP শুরু করা যায়। কিন্তু বাস্তবে SIP শুরু করা সহজ, সঠিক Mutual Fund বেছে নেওয়া সবার পক্ষে সহজ নয়। সমস্যাটা হয় তখনই, যখন একজন বিনিয়োগকারী শুধু দেখে “এই ফান্ড গত ৩ বছরে ১৮% দিয়েছে ” তারপর বিনা যাচাইয় করে ওই ফান্ডে বিনিয়োগ করে ফেলেন।
কিছুদিন বাজার ভালো থাকলে সব ঠিকঠাক মনে হয়। কিন্তু বাজার ১৫–২০% পড়ে গেলে প্রশ্ন আসে—“আমি কি ভুল ফান্ড কিনে ফেলেছি?” এই জায়গাতেই দরকার একটি নিয়ম মেনে ফান্ড বাছাই করা।
SEBI এর Riskometer ও মূলত বিনিয়োগকারীদের ফান্ডের ঝুঁকি বুঝতে সাহায্য করার জন্য তৈরি করা হয়েছে। অর্থাৎ আপনি শুধু সম্ভাব্য return নয়, আপনাকে risk-ও দেখতে হবে। তাই Mutual Fund বাছার আগে এই ১০টি বিষয় দেখে নিন।
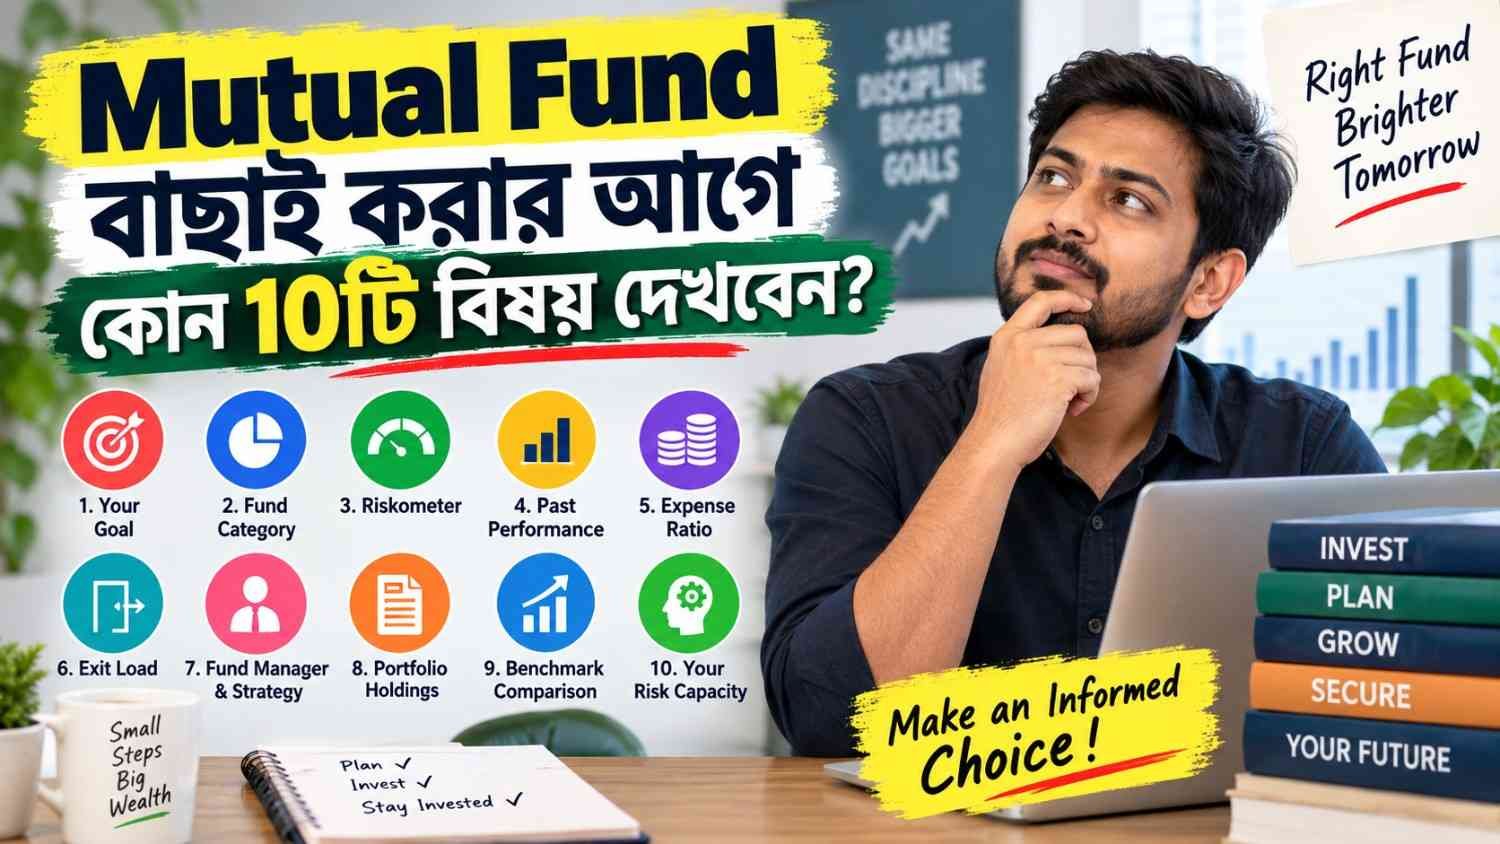
Mutual Fund বাছাই করার আগে কোন 10টি বিষয়
১. প্রথমে দেখুন আপনার Goal কী
এটাই সবচেয়ে গুরুত্বপূর্ণ। আপনি কেন বিনিয়োগ করছেন? ৩ বছরের মধ্যে গাড়ি কিনবেন? ৭ বছর পরে বাড়ির down payment দেবেন? ১৫–২০ বছর পরে retirement corpus তৈরি করবেন? সন্তানের higher education-এর জন্য টাকা জমাচ্ছেন? আগে আপনার সঠিক গোল নির্বাচনে করে নেবেন।
ধরুন, আপনার ৩ বছর পরে ₹5 লাখ দরকার। সেই টাকা এমন একটি fund-এ বিনিয়োগ করা ঠিক নাও 5 লাখ টাকা হতে পারে। কারন NAV বাজারের ওঠানামার সঙ্গে অনেক বেশি পরিবর্তিত হয়। অন্যদিকে, ১৫–২০ বছরের লক্ষ্য হলে equity mutual fund এর মতো দীর্ঘমেয়াদি growth oriented investment করার সুযোগ থাকছে।
Rule – আগে Goal → তারপর Time Horizon → তারপর Fund Category
২. Fund-এর Category বুঝুন
“Mutual Fund” আসলে একটি মাত্র product নয়। Equity, Debt, Hybrid, Index, Flexi Cap, Mid Cap, Small Cap, ELSS প্রতিটির উদ্দেশ্য ও ঝুঁকি আলাদা।
যেমন, আপনি যদি Small Cap Fund দেখে শুধু গত বছরের return দেখে আকৃষ্ট হন, তাহলে বুঝতে হবে যে সেই return-এর সঙ্গে বেশি volatility থাকতে পারে।
একজন নতুন investor-এর সবচেয়ে বড় ভুলগুলোর একটি হলো নিজের প্রয়োজনের সঙ্গে category না মিলিয়ে শুধুমাত্র return দেখে fund বেছে নেওয়া। তাই আপনারা fund এর নাম নয়, আগে তার category এবং investment mandate পড়ুন।
৩. Riskometer দেখুন—এটা কখন এড়িয়ে যাবেন না।
SEBI অনুযায়ী mutual fund schemes-এর জন্য Riskometer ব্যবহার করা হয়। এটি Low থেকে Very High পর্যন্ত risk level বোঝাতে সাহায্য করে। কিন্তু একটা বিষয় মনে রাখবেন “Very High Risk” লেখা মানেই fund খারাপ নয়।
এর অর্থ হলো fund-টি আপনার জন্য উপযুক্ত কি না, সেটা আপনার risk capacity এবং investment horizon-এর সঙ্গে মিলিয়ে দেখতে হবে। ধরুন, ₹10 লাখ আপনার পুরো সঞ্চয় এবং আগামী দুই বছরের মধ্যে এই টাকা দরকার। তাহলে Very High Risk fund-এ পুরো টাকা রাখা বাস্তবসম্মত সিদ্ধান্ত নাও হতে পারে।
৪. শুধু Past Return দেখে Fund কিনবেন না
এটাই সেই জায়গা যেখানে অনেক investor ভুল করেন। ধরুন Fund A: ১ বছরে return 28%, Fund B: ১ বছরে return 21% দেখে মনে হতে পারে Fund A-ই ভালো। কিন্তু একটু গভীরে গেলে দেখা গেল Fund A অত্যন্ত volatile, আর Fund B দীর্ঘ সময় ধরে তুলনামূলকভাবে ধারাবাহিকভাবে benchmark-এর কাছাকাছি বা ওপরে perform ভালো করেছে। তাহলে কোনটি ভালো আপনি বলুন?
শুধু এক বছরের return দিয়ে উত্তর পাওয়া যাবে না। কমপক্ষে দেখুন 1-year performance, 3-year performance, 5-year performance আর Benchmark-এর তুলনায় performance কেমন
৫. Expense Ratio কত?
এটা ছোট সংখ্যা মনে হলেও দীর্ঘমেয়াদে গুরুত্বপূর্ণ। Expense Ratio হলো fund পরিচালনার জন্য scheme থেকে নেওয়া recurring expense-এর একটি অংশ। বিশেষ করে Direct Plan বনাম Regular Plan দেখুন। SEBI-এর তথ্য অনুযায়ী, Direct Plan-এ distribution/commission expense থাকে না, তাই এর expense ratio সাধারণত Regular Plan-এর তুলনায় কম।
একটি SEBI illustration ₹1 লাখ বিনিয়োগ এবং 10% gross return ধরে Regular Plan যদি 1.5% expense ratio হয় effective return 8.5%, আর Direct Plan-এ 0.5% হলে 9.5% দেখানো হয়েছে।
বাস্তবে অবশ্য return ও expense-এর প্রভাব বছরের পর বছর পরিবর্তিত হবে। তাই “Direct না Regular?” এই প্রশ্নের উত্তর আপনার প্রয়োজনের ওপর নির্ভর করে। আপনি নিজে fund নির্বাচন করতে পারেন? Direct Plan বিবেচনা করতে পারেন। পরামর্শ ও distributor support প্রয়োজন? Regular Plan-এর অতিরিক্ত cost-এর বিনিময়ে সেই service আপনার কাছে মূল্যবান হতে পারে।
৬. Exit Load আছে কি?
ধরুন আপনি ₹2 লাখ invest করলেন। ছয় মাস পর হঠাৎ টাকার দরকার হল। আপনি fund redeem করতে গেলেন। তখন যদি scheme এর exit-load structure অনুযায়ী charge প্রযোজ্য হয়, আপনার হাতে পুরো amount নাও আসতে পারে।
তাই investment করার আগে দেখে নিন কতদিনের মধ্যে বের হলে charge আছে? কত শতাংশ? নির্দিষ্ট amount পর্যন্ত exemption আছে কি না?
৭. Fund Manager ও Investment Strategy দেখুন
আপনার fund কে manage করছেন? কতদিন ধরে একই strategy অনুসরণ করা হচ্ছে? Portfolio কীভাবে তৈরি করা হয়? Fund manager সম্প্রতি পরিবর্তন হয়েছে কি?
বিশেষ করে এমন fund হলে যার performance একটি নির্দিষ্ট fund manager-এর সিদ্ধান্তের ওপর অনেকটাই নির্ভর করে, manager change গুরুত্বপূর্ণ বিষয় হতে পারে। তবে শুধু “এই manager-এর reputation ভালো” এটাও যথেষ্ট নয়। দেখুন Strategy + execution + consistency এই তিনটিই দেখুন।
৮. Portfolio-তে আসলে কী আছে?
Fund-এর নাম দেখে portfolio বুঝবেন না। একটি fund-এর latest factsheet খুলে দেখুন, Top 10 holdings, Sector allocation, Market-cap allocation, Cash allocation, Portfolio concentration
ধরুন আপনার কাছে ইতিমধ্যেই তিনটি equity fund আছে। তিনটিতেই যদি একই ধরনের ৮–১০টি বড় কোম্পানি থাকে, তাহলে আপনি ভাবছেন diversification করছেন, কিন্তু বাস্তবে portfolio-তে overlap অনেক বেশি হতে পারে। তাই নতুন fund কেনার আগে পুরনো fund-এর সঙ্গে portfolio overlap দেখুন।
৯. Benchmark-এর সঙ্গে তুলনা করুন
ধরুন আপনার fund 15% return দিয়েছে। শুনতে ভালো। কিন্তু একই সময়ে benchmark যদি 19% return দিয়ে থাকে? তাহলে fund-এর performance-কে নতুনভাবে দেখতে হবে। আবার benchmark 12% দিলে fund-এর 15% return যথেষ্ট ভালো হতে পারে।
১০. Fund আপনার Risk Capacity-এর সঙ্গে মানাচ্ছে কি?
সবশেষে সবচেয়ে কঠিন প্রশ্ন। আপনি কি সত্যিই এই fund এর downside সহ্য করতে পারবেন? ধরুন ₹5 লাখ বিনিয়োগ করার পরে বাজারের পতনে value কমে ₹3.75 লাখ হয়ে গেল। আপনি কি panic করে sell করবেন?
যদি উত্তর “হ্যাঁ” হয়, তাহলে শুধু high-return-এর আশায় high-risk fund নেওয়া আপনার জন্য সমস্যা তৈরি করতে পারে। কারণ Mutual Fund-এ আসল challenge শুধু investment করা নয়; volatility-এর সময় investment ধরে রাখা।
ধরুন রাহুলের বয়স 32। তিনি প্রতি মাসে ₹10,000 SIP করতে চান এবং তাঁর investment horizon 15 বছর।তিনি প্রথমে তিনটি fund shortlist করলেন।
Fund A: গত 1 বছরে 25% return, Fund B: গত 5 বছরে ধারাবাহিক performance, Fund C: খুব কম expense ratio
রাহুল যদি শুধু return দেখে Fund A বেছে নেন, তাহলে সিদ্ধান্তটি অসম্পূর্ণ। তাঁকে দেখতে হবে
Goal → Category → Riskometer → Long-term performance → Benchmark → Expense Ratio → Portfolio → Fund Manager → Exit Load → নিজের risk capacity
ধরা যাক, Fund A-এর risk তাঁর সহ্যক্ষমতার তুলনায় বেশি এবং portfolio-ও তাঁর existing investments-এর সঙ্গে heavily overlap করছে। অন্যদিকে Fund B তাঁর 15 বছরের goal, risk profile এবং portfolio-এর সঙ্গে ভালোভাবে মিলে যাচ্ছে। Best Mutual Fund বলে সবার জন্য একটি fund নেই। Best fund হলো যে fund আপনার goal, time horizon, risk এবং overall portfolio-এর সঙ্গে ঠিকভাবে মেলে।
Invest করার আগে এই ১০টি প্রশ্নের উত্তর লিখে নিন
- আমার Goal কী?
- 2. কত বছর invest করব?
- 3. Fund-এর category কী?
- 4. Riskometer কী বলছে?
- 5. 3–5 বছরের performance কেমন?
- 6. Benchmark-এর তুলনায় performance কেমন?
- 7. Expense Ratio কত?
- 8. Portfolio-তে কী কী আছে এবং overlap কত?
- 9. Exit Load ও অন্যান্য cost কী?
- 10. Market কমলে আমি এই fund ধরে রাখতে পারব তো?
Exit Load কী?
নির্দিষ্ট সময়ের মধ্যে mutual fund units redeem করলে scheme-এর নিয়ম অনুযায়ী যে charge দিতে হতে পারে,
Direct Plan নাকি Regular Plan—কোনটি ভালো?
নিজে research করে investment decision নিতে পারলে Direct Plan বিবেচনা করা যায়।
শুধু বেশি return দেওয়া Mutual Fund কি ভালো?
না
Mutual Fund বাছাই করার আগে প্রথমে কী দেখা উচিত?
প্রথমে নিজের financial goal


